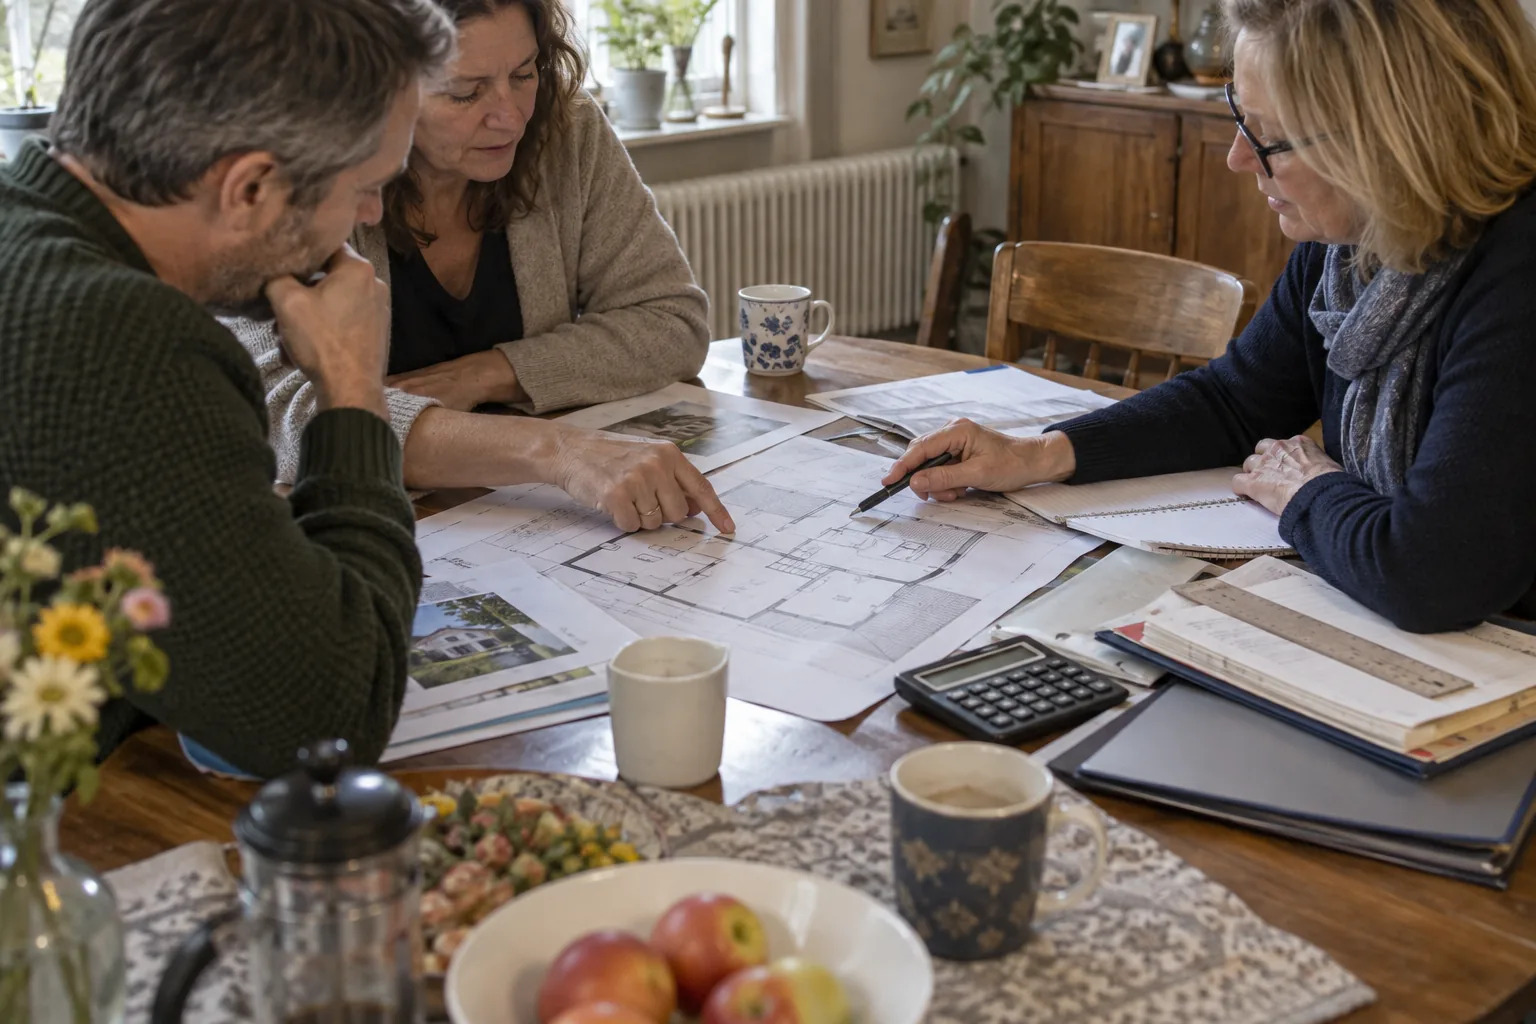
Eine Sanierung kostet selten exakt den Betrag aus dem ersten Angebot. Erst beim Öffnen alter Bauteile werden Schäden sichtbar, Preise verändern sich, und aus einem ohnehin geplanten Arbeitsschritt ergibt sich eine sinnvolle Zusatzmaßnahme. Ein belastbares Budget versucht diese Unsicherheit nicht wegzurechnen. Es macht sie sichtbar und schafft Reserven, bevor Entscheidungen unter Zeitdruck fallen.
Die wichtigste Trennung lautet: Was muss geschehen, was verbessert die Gebäudefunktion und was ist ein persönlicher Wunsch? Wenn alle drei Gruppen in einer einzigen Summe verschwinden, wird beim ersten Mehrpreis oft an der falschen Stelle gespart.
Den Bestand gründlich aufnehmen
Beginne mit Unterlagen, Begehung und geeigneten Untersuchungen. Baujahr, frühere Umbauten, bekannte Schäden, Leitungsalter und Schadstoffverdacht beeinflussen die Planung. Dach, Fassade, Fenster, Heizung, Elektro, Wasser und Entwässerung werden nicht isoliert betrachtet.
Für verdeckte Risiken kann eine gezielte Bauteilöffnung günstiger sein als eine Überraschung während der Bauphase. Sie sollte fachgerecht geplant und wieder verschlossen werden. Bei Schadstoffverdacht gehören Proben und ein Entsorgungskonzept vor die Ausschreibung.
Dokumentiere Annahmen ausdrücklich. „Dachstuhl vermutlich trocken“ ist keine gesicherte Tatsache. Je unsicherer ein Bereich, desto höher ist sein Risikopuffer oder desto sinnvoller ist eine zusätzliche Prüfung.
Maßnahmen in drei Klassen ordnen
Die erste Klasse umfasst Sicherheit, Substanzerhalt und rechtliche Anforderungen: etwa undichte Dächer, gefährliche Elektrik oder akute Feuchteschäden. Die zweite verbessert Energie, Komfort und Nutzbarkeit. Die dritte enthält Wünsche wie besondere Oberflächen, zusätzliche Einbauten oder gestalterische Upgrades.
Diese Reihenfolge ist keine starre Baufolge. Sie hilft bei Budgetentscheidungen. Ein schöner Boden wartet besser als eine notwendige Abdichtung. Gleichzeitig werden Schnittstellen beachtet: Wenn der Boden ohnehin geöffnet wird, kann eine geplante Leitungsführung gerade dann wirtschaftlich sein.
Gib jeder Maßnahme ein Muss-, Soll- oder Kann-Kennzeichen und notiere Abhängigkeiten. So entsteht ein Entscheidungsplan statt einer bloßen Wunschliste.
Kosten in vollständigen Paketen rechnen
Zum Fenstertausch gehören nicht nur Fenster. Anschlussarbeiten, Innenlaibungen, Sonnenschutz, Gerüst, Entsorgung, Malerarbeiten und mögliche Anpassungen der Lüftung können hinzukommen. Jede Maßnahme wird deshalb als vollständiges Paket kalkuliert.
Erfasse Planung, Gutachten, Genehmigungen, Baustelleneinrichtung, Schutzmaßnahmen, Zwischenlagerung, Reinigung und Abnahmen. Auch Umzug, Ersatzunterkunft oder eine provisorische Küche können reale Projektkosten sein.
Mehrwertsteuer und Preisstand müssen eindeutig sein. Angebote werden auf dieselbe Basis gebracht. Nettobeträge zwischen Bruttopreisen zu verstecken, ist eine erstaunlich effiziente Methode, ein Budget schon in der Tabelle zu beschädigen.
Reserve nach Risiko statt pauschal
Eine Reserve ist kein frei verfügbares Extra. Sie gehört zu identifizierten Unsicherheiten. Ein gut untersuchter Neubauanschluss benötigt weniger Puffer als ein unbekannter Bodenaufbau im Altbau.
Erstelle ein Risikoregister mit Eintrittswahrscheinlichkeit, möglicher Kostenspanne und Gegenmaßnahme. Beispiele sind feuchte Balkenköpfe, zusätzlicher Schadstoffausbau, Lieferverzögerung oder ein unzureichender Hausanschluss.
Neben maßnahmenbezogenen Puffern bleibt eine allgemeine Projektreserve für Unbekanntes. Ihre Höhe hängt von Alter, Untersuchungsgrad und Eingriffstiefe ab. Sie wird nicht bereits vor Baubeginn für hochwertigere Armaturen verplant.
Eigenleistung ehrlich bewerten
Eigenleistung kann Kosten senken, benötigt aber Zeit, Werkzeug, Material und Koordination. Schätze Stunden realistisch und plane Lernkurve sowie Fehlerkorrektur ein. Urlaubstage sind ebenfalls eine Ressource.
Arbeiten an Elektrik, Gas, Statik, Abdichtung oder förderrelevanten Bauteilen gehören in qualifizierte Hände. Auch bei scheinbar einfachen Vorleistungen muss geklärt sein, ob der Fachbetrieb darauf Gewährleistung geben kann.
Vereinbare Schnittstellen schriftlich: Wer schützt Flächen, entsorgt Material und prüft den Untergrund? Ein Eigenleistungsanteil ohne Übergabekriterien erzeugt leicht Streit statt Ersparnis.
Finanzierung mit Zahlungsplan verbinden
Die Gesamtsumme sagt noch nicht, wann Geld benötigt wird. Plane Anzahlungen, Abschläge, Schlussrechnungen und Förderauszahlungen auf einer Zeitachse. Eine Förderung kann später fließen als die Handwerkerrechnung fällig wird.
Halte Liquiditätsreserve getrennt von der baulichen Risikoreserve. Kreditzinsen, Bereitstellungszinsen und Gebühren gehören in die Finanzierungskosten. Für den Eigenanteil, den du bis zum Baustart ansparen möchtest, kannst du eine realistische Monatsrate aus dem Zielbetrag ableiten. Prüfe, wie lange Zusagen gelten und welche Nachweise für Auszahlungen erforderlich sind.
Bezahle Abschläge nur für nachvollziehbar erbrachte Leistungen oder vereinbarte Materialien. Der Zahlungsstand sollte ungefähr zum Baufortschritt passen. Ein kleiner Sicherheitseinbehalt kann vertraglich geregelt werden, ersetzt aber keine saubere Abnahme.
Förderung erst nach Prüfung einplanen
Förderprogramme verändern sich und haben Fristen. Manche Anträge müssen vor Liefer- oder Leistungsverträgen gestellt werden; Planungsleistungen können anders behandelt sein. Prüfe die aktuellen Bedingungen bei der zuständigen Stelle und lasse förderrelevante Schritte begleiten.
Im Basisbudget sollte das Projekt auch ohne einen noch unbestätigten Zuschuss tragfähig sein. Eine erwartete Förderung wird als eigene Position mit Status geführt: recherchiert, beantragt, zugesagt oder ausgezahlt.
Berücksichtige Mehrkosten für technische Anforderungen und Nachweise. Eine höhere Förderung macht eine Maßnahme nicht automatisch wirtschaftlich, wenn dafür ein unnötig teures Paket gebaut wird.
Änderungen kontrollieren
Jede Änderung erhält Beschreibung, Grund, Mehr- oder Minderkosten, Terminwirkung und Freigabe. Mündliche Zurufe auf der Baustelle werden schriftlich bestätigt. Das wirkt formal, verhindert aber, dass viele kleine Wünsche unbemerkt zu einer großen Summe werden.
Führe eine laufende Kostenprognose aus vergebenen Aufträgen, genehmigten Nachträgen, erwarteten Restkosten und verbleibender Reserve. Vergleiche sie wöchentlich mit dem Budget.
Wenn Kosten steigen, entscheide nach Priorität. Leistungen werden bewusst verschoben oder vereinfacht, nicht zufällig am letzten Gewerk gekürzt.
Abnahme und Restbudget
Plane Geld und Zeit für Inbetriebnahme, Einregulierung, Dokumentation und Mängelbeseitigung. Heizungsanlage, Lüftung oder Smart-Home-Komponenten funktionieren nicht automatisch optimal, nur weil sie eingeschaltet sind.
Bewahre nach Abschluss eine kleine Reserve für die erste Betriebsphase. Manche Einstellungen oder Anschlussprobleme zeigen sich erst in der Heizperiode. Gewährleistungsansprüche werden dokumentiert; normale Optimierung und echte Mängel sind zu unterscheiden.
Dein nächster Schritt
Erstelle eine Tabelle mit vollständigen Maßnahmenpaketen, Priorität, Kostenspanne, Abhängigkeiten und Risiko. Ergänze Planung, Nebenarbeiten, Finanzierung und Ausweichkosten. Lege Reserven getrennt aus und verbinde alles mit einem Zahlungsplan. Erst danach entscheidest du, welche Kann-Maßnahmen noch Platz haben.
Quellen und Prüfdatum
Geprüft am 21. September 2026. Kostenspannen sind objektspezifisch; aktuelle Angebote, Fachplanung und eine zur eigenen Finanzierung passende Reserve sind unverzichtbar.