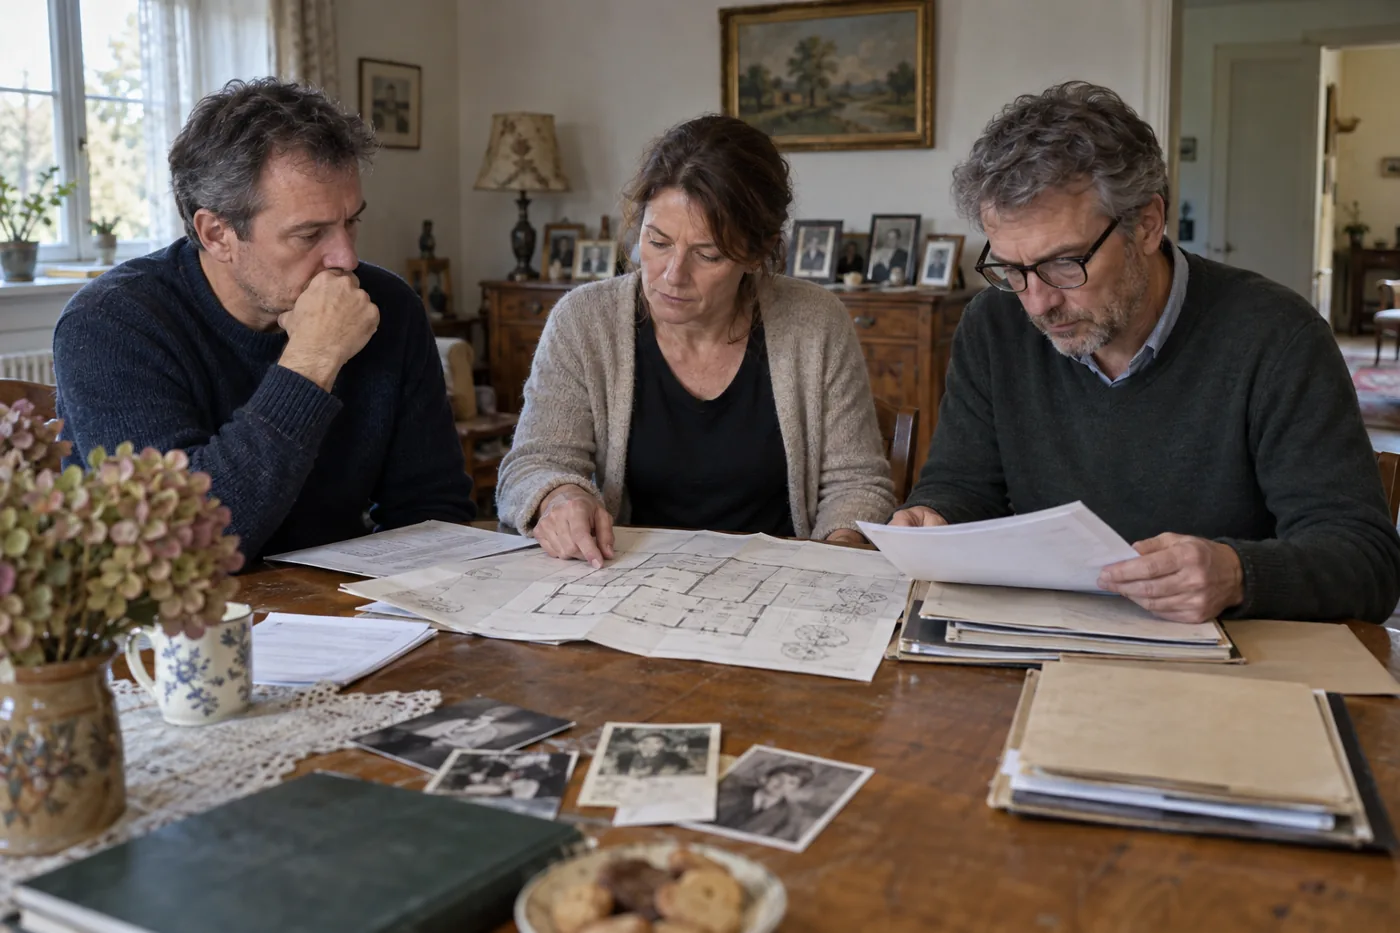
Ein Haus zu erben ist selten nur eine Immobilienentscheidung. Zwischen Schlüsseln, alten Unterlagen und persönlichen Erinnerungen tauchen praktische Fragen auf: Wer darf verkaufen? Was passiert mit noch vorhandenen Gegenständen? Gibt es Schulden oder Rechte im Grundbuch? Und wie einigen sich mehrere Erben, wenn ihre Lebenssituationen unterschiedlich sind?
Ein zügiger Verkauf kann sinnvoll sein, etwa weil niemand das Haus nutzen möchte oder laufende Kosten entstehen. Eile ohne geklärte Eigentums- und Nachlasslage führt jedoch oft zu Verzögerungen. Der richtige Anfang ist nicht die Anzeige, sondern eine belastbare Übersicht über Erben, Immobilie, Verpflichtungen und gemeinsame Ziele.
Kurzfassung
- Kläre die Erbfolge und halte den erforderlichen Nachweis für Grundbuch und Verkauf bereit.
- Bei einer Erbengemeinschaft können Erben über einen Nachlassgegenstand nur gemeinschaftlich verfügen.
- Prüfe Darlehen, Grundschulden, laufende Kosten, Zustand und mögliche Mietverhältnisse, bevor du einen Preis festlegst.
- Vereinbare in der Familie schriftlich, wer Unterlagen sammelt, Kosten auslegt und mit Interessenten spricht.
- Steuerfragen hängen von Erwerbsvorgeschichte und Nutzung ab; Erbschaftsteuer und Steuer auf einen späteren Veräußerungsgewinn sind getrennte Themen.
Die Erbfolge zuerst nachweisen
Nach einem Erbfall ist im Grundbuch häufig noch die verstorbene Person eingetragen. Für die nächsten Schritte muss klar sein, wer Erbe geworden ist. Ein Erbschein kann hierfür nötig sein. Nach Angaben der Bundesnotarkammer ist er in der Regel nicht erforderlich, wenn die Erbfolge durch ein notarielles Testament oder einen Erbvertrag mit Eröffnungsniederschrift nachgewiesen werden kann. Ob die vorhandenen Unterlagen im konkreten Fall reichen, klären Notariat und Grundbuchamt.
Sammle Sterbeurkunde, Testament oder Erbvertrag, Eröffnungsunterlagen, gegebenenfalls Erbschein und aktuelle Grundbuchdaten. Bei mehreren Erbfällen hintereinander oder unklaren Verwandtschaftsverhältnissen kann die Nachweiskette aufwendiger sein. Versuche nicht, die Frage mit einer informellen Familienliste zu lösen.
Prüfe außerdem früh, ob die Erbschaft bereits angenommen wurde und ob noch Fristen oder Nachlassverbindlichkeiten eine Rolle spielen. Die Entscheidung über Annahme oder Ausschlagung ist kein Detail des Verkaufsmarketings. Wer hier unsicher ist, sollte zeitnah rechtliche Beratung suchen, bevor er gegenüber Dritten verbindliche Schritte einleitet.
Alleinerbe und Erbengemeinschaft sind verschiedene Ausgangslagen
Als Alleinerbe kannst du nach geklärter Rechtslage über die Immobilie entscheiden. Bei mehreren Erben entsteht eine Erbengemeinschaft: Der Nachlass gehört ihnen gemeinschaftlich. § 2040 BGB bestimmt, dass sie über einen Nachlassgegenstand nur gemeinsam verfügen können. Ein einzelner Miterbe kann also nicht eigenmächtig das ganze Haus an einen Käufer übertragen.
Das bedeutet nicht, dass vor jedem Besichtigungstermin alle Erben im Wohnzimmer sitzen müssen. Ihr könnt Aufgaben verteilen und eine Person als Ansprechpartner benennen. Für die rechtlich wirksame Verfügung müssen aber die erforderlichen Erklärungen aller Beteiligten vorliegen oder eine passende Vertretung organisiert sein. Das Notariat erläutert die nötige Form.
Ein praktischer erster Beschluss kann lauten: Wir lassen Zustand und Marktwert prüfen, legen einen gemeinsamen Preisrahmen fest, bestimmen eine Kontaktperson und entscheiden vor einer verbindlichen Zusage erneut. So bleibt die Vermarktung handlungsfähig, ohne eine Zustimmung zum tatsächlichen Verkauf vorzutäuschen.
Nicht sofort über den Verkaufspreis streiten
In Familien steht der Preis oft stellvertretend für andere Fragen. Wer lange im Haus geholfen hat, sieht vielleicht einen besonderen Wert. Wer weiter entfernt wohnt, betrachtet vor allem Kosten und Zeit. Ein Kind möchte das Elternhaus bewahren; ein anderes kann seinen Anteil nicht jahrelang gebunden lassen.
Trenne diese Perspektiven. Erstens: Was ist die Immobilie am Markt ungefähr wert? Zweitens: Was würde eine Übernahme durch einen Miterben kosten und wie könnte ein Ausgleich finanziert werden? Drittens: Welche laufenden Belastungen fallen an, solange keine Entscheidung getroffen ist? Diese drei Fragen lassen sich mit Unterlagen und externen Einschätzungen besser besprechen als mit Erinnerungen an frühere Nachbarschaftsverkäufe.
Ein Wertgutachten oder mehrere begründete Markteinschätzungen können helfen. Es gibt keinen automatisch „richtigen“ Wert für jede Entscheidung. Ein schneller Verkauf im vorhandenen Zustand, ein Verkauf nach Reparaturen und eine interne Übernahme können unterschiedliche Nettoergebnisse bringen. Rechne jeweils Zeit, Kosten und Risiken mit ein.
Inventur des Hauses und des Nachlasses
Bevor Fotos entstehen, dokumentiere den Zustand der Immobilie. Notiere Zählerstände, vorhandene Schlüssel, Versicherungen, Wartungsverträge, laufende Schäden und Räume, die nicht zugänglich sind. Suche Bauakte, Grundrisse, Energieausweis, Rechnungen zu Modernisierungen und Unterlagen zu Heizungs- oder Solaranlagen. Eine fehlende Rechnung lässt sich nicht durch die Behauptung „alles neu“ ersetzen.
Das Haus kann noch Möbel, Schmuck, Dokumente und persönliche Erinnerungsstücke enthalten. Diese Gegenstände sind nicht automatisch Teil eines späteren Hausverkaufs. Stimmt innerhalb der Erbengemeinschaft ab, wer sie sichtet, wie Wertgegenstände dokumentiert und wie private Papiere sicher verwahrt werden. Entsorge nicht vorschnell, wenn Eigentum oder Bedeutung einzelner Dinge ungeklärt sind.
Für die Vermarktung genügt oft ein aufgeräumtes, sauberes Objekt. Eine vollständige, teure Modernisierung ist vor einer Preis- und Zustandsprüfung selten der erste Schritt. Aktive Schäden müssen gesichert oder fachlich bewertet werden; dekoratives Überdecken ist keine Lösung.
Verbindlichkeiten nicht übersehen
Zum Haus können Darlehen, Grundschulden, offene Handwerkerrechnungen, Hausgeld, Grundsteuer, Versicherungen und laufende Verträge gehören. Eine Grundschuld im Grundbuch verschwindet nicht automatisch, weil ein Kredit getilgt ist. Prüfe, welche Bank beteiligt ist, welche Restschuld besteht und welche Unterlagen für eine spätere Löschung benötigt werden.
Führe eine einfache laufende Kostenliste. Auch ein leer stehendes Haus braucht Versicherung, Heizung oder Frostschutz, Pflege und Kontrolle. Bei einer Eigentumswohnung laufen Hausgeld und mögliche Sonderumlagen weiter. Wenn ein Erbe Kosten vorstreckt, dokumentiert Betrag, Zweck und Beleg. Sonst wird aus einer kleinen Reparatur später ein großer Familienkonflikt.
Bei erheblichen Schulden oder unklarer Nachlasslage gehört professionelle Beratung früh an den Tisch. Ein Verkauf kann nicht allein dadurch sinnvoll werden, dass der Angebotspreis hoch aussieht. Entscheidend ist, was nach Begleichung der Verpflichtungen tatsächlich verbleibt.
Wenn jemand im Haus wohnt
Eine geerbte Immobilie ist nicht immer leer. Es kann ein Mietvertrag bestehen, ein Wohnrecht im Grundbuch eingetragen sein oder ein Angehöriger aufgrund einer anderen Vereinbarung dort leben. Diese Situationen sind rechtlich verschieden. Du kannst sie nicht durch einen geplanten Verkauf gleichsetzen oder beenden.
Bei vermietetem Wohnraum bleibt der Mietvertrag beim Verkauf grundsätzlich bestehen. Ein eingetragenes Wohnrecht kann den Käuferkreis und den Preis beeinflussen; sein genauer Inhalt ist entscheidend. Eine informelle Familienabsprache über die Nutzung kann ebenfalls klärungsbedürftig sein, auch wenn sie nicht im Grundbuch steht. Sammle Verträge und Schriftwechsel und lasse offene Fragen fachlich prüfen.
Organisiere Besichtigungen in bewohnten Räumen rücksichtsvoll. Das Haus ist für die dort lebende Person keine leer stehende Kulisse. Ein realistischer Verkaufsplan setzt ihren tatsächlichen Status voraus, statt eine freie Übergabe zu versprechen, die niemand sicher herbeiführen kann.
Steuerfragen getrennt betrachten
Beim Erben können erbschaftsteuerliche Fragen entstehen. Ein späterer Verkauf kann zusätzlich einkommensteuerliche Folgen haben, wenn ein privates Veräußerungsgeschäft nach § 23 EStG vorliegt. Das sind unterschiedliche Prüfungen. Für die Frist beim unentgeltlichen Erwerb wird nach dem Gesetz grundsätzlich die Anschaffung durch den Rechtsvorgänger zugerechnet. Die Nutzung der Immobilie kann ebenfalls entscheidend sein.
Ein Beispiel ohne Steuerberechnung: Die verstorbene Person hatte ein vermietetes Haus erst wenige Jahre vor dem Erbfall gekauft. Ein baldiger Verkauf sollte nicht mit der Annahme geplant werden, dass der Erbfall alle steuerlichen Fristen neu oder gar nicht mehr relevant macht. Ebenso kann ein lange gehaltenes Familienhaus anders zu beurteilen sein. Hol die ursprünglichen Kaufunterlagen und die Nutzungsgeschichte zusammen und lass sie steuerlich prüfen.
Verwechsle außerdem den Verkaufspreis nicht mit dem zu versteuernden Gewinn. Anschaffungs- und Veräußerungskosten können relevant sein, aber die konkrete Berechnung hängt von den Unterlagen und dem Fall ab. Dieser Artikel kann sie nicht ersetzen.
Gemeinsam vermarkten, ohne jeden Schritt neu auszuhandeln
Bei mehreren Erben lohnt eine kurze schriftliche Arbeitsvereinbarung. Wer ist Kontaktperson? Welche Unterlagen dürfen weitergegeben werden? Wer organisiert Besichtigungen und wer ist bei Terminen anwesend? Welche Preisuntergrenze gilt als Gesprächsbasis, und wann müssen alle erneut zustimmen? Wie werden vorfinanzierte Kosten erfasst?
Ein Sprecher ist nicht automatisch alleiniger Entscheider. Er kann aber verhindern, dass Interessenten drei widersprüchliche Antworten erhalten. Legt auch fest, wie ihr neue Informationen austauscht: etwa ein gemeinsamer Ordner mit Unterlagen und ein kurzer wöchentlicher Stand. Das klingt nüchtern, ist aber oft freundlicher als überraschende Telefonate kurz vor dem Notartermin.
Wenn ein Miterbe selbst kaufen möchte, braucht ihr eine transparente Bewertung und eine Regelung zum Ausgleich. Haltet nicht einfach einen beliebigen „Familienpreis“ fest, ohne steuerliche und rechtliche Folgen zu bedenken. Das Notariat kann die Übertragung gestalten; bei Wert- und Steuerfragen kommen gegebenenfalls weitere Fachleute hinzu.
Vom Angebot zum notariellen Verkauf
Ein Erbhaus braucht wie jede Immobilie einen notariell beurkundeten Kaufvertrag. Vor der Beurkundung sollten Erbfolge und Verfügungsbefugnis nachvollziehbar sein. Das Notariat muss wissen, wer unterschreibt und welche Nachweise vorliegen. Sind Erben im Ausland oder verhindert, klärt Vertretungsfragen früh.
Gib dem Notariat bekannte Mängel, bestehende Rechte, Darlehen, Mietverhältnisse und vereinbartes Inventar vollständig an. Der Käufer sollte die tatsächliche Situation erkennen. Eine Grundschuld, ein Wohnrecht oder ein fehlender Schlüssel ist keine Randnotiz, wenn Übergabe und Kaufpreis davon abhängen.
Plant den späteren Erlös erst dann verbindlich auf einzelne Konten, wenn die Nachlassverbindlichkeiten und der Abwicklungsweg geklärt sind. Der Kaufpreis fließt nicht zwangsläufig am Tag der Unterschrift. Eine Familie, die bereits vor Zahlung feste Ausgaben daraus zugesagt hat, setzt sich unnötig unter Druck.
Ein sinnvoller erster Monat
In der ersten Woche sicherst du das Haus und sammelst Erbunterlagen. In der zweiten Woche erstellt ihr eine Übersicht über Eigentum, Verpflichtungen und Nutzung. Danach folgen Zustandsaufnahme, Wertermittlung und die Entscheidung, ob Verkauf, interne Übernahme oder vorläufiges Halten überhaupt zur Lage passt. Erst anschließend sollte eine Anzeige mit belastbaren Angaben entstehen.
Diese Reihenfolge wirkt langsamer als ein sofortiger Verkaufspost. Häufig spart sie jedoch spätere Korrekturen, abgesagte Notartermine und Streit über Dinge, die vorher niemand ausgesprochen hat. Bei einer geerbten Immobilie ist Klarheit kein bürokratischer Umweg. Sie ist die Voraussetzung dafür, dass ein möglicher Verkauf für alle Beteiligten nachvollziehbar bleibt.
Dieser Beitrag bietet allgemeine Orientierung und ersetzt keine individuelle Rechts- oder Steuerberatung.
Quellen und Prüfdatum
- § 2032 BGB: Erbengemeinschaft
- § 2040 BGB: gemeinsame Verfügung über Nachlassgegenstände
- § 23 EStG: private Veräußerungsgeschäfte
- Bundesnotarkammer: Erbfall und Erbnachweis
Geprüft am 23. September 2026.